
1.163 miliardi fermi sui conti correnti: quanto costa la liquidità che non lavora
Data pubblicazione: 29 agosto 2026
Autore:

In evidenza
Secondo i dati della Banca d'Italia aggiornati ad aprile 2026, sui conti correnti delle famiglie italiane ci sono 1.163 miliardi di euro. Non investiti, non remunerati: fermi.È una cifra che fa impressione, ma il numero davvero interessante è un altro. +
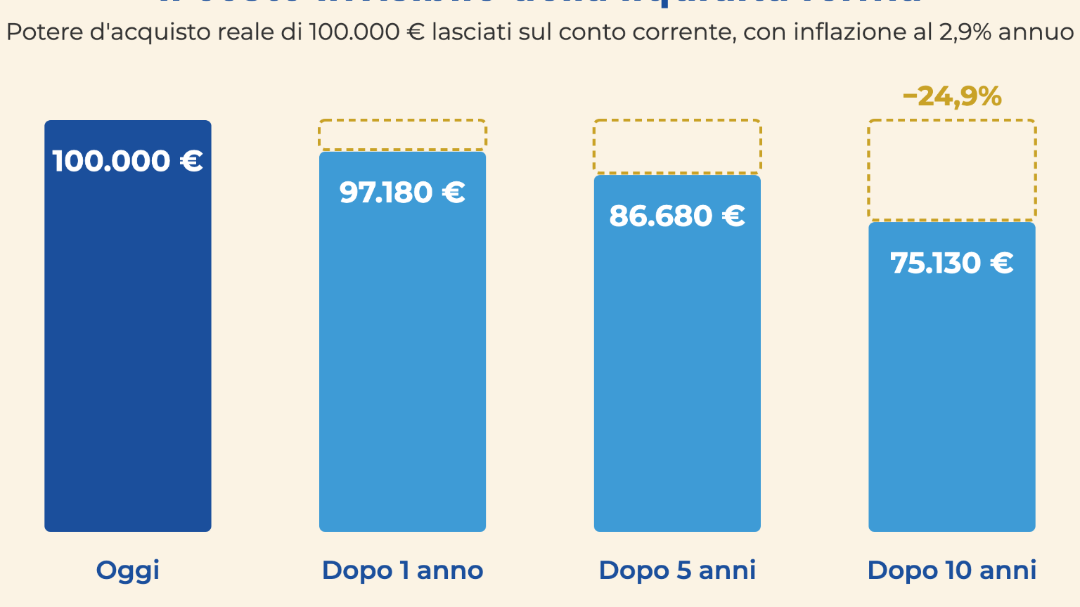
Con l'inflazione italiana al 2,9% annuo (dato ISTAT di luglio 2026), 100.000 euro lasciati sul conto perdono circa 2.900 euro di potere d'acquisto in un anno.
Senza che nessuno se ne accorga, perché il saldo resta identico.
È questo il punto: il costo della liquidità ferma è invisibile. Non arriva nessun estratto conto a certificarlo.E non è un fenomeno recente. Chi ha tenuto i risparmi sul conto dal 2022 a oggi ha già visto eroso circa l'11% del valore reale delle proprie somme.
La liquidità serve. Ma va dimensionata
Attenzione: questo non è un invito a svuotare il conto. La liquidità ha un ruolo preciso in ogni pianificazione fatta bene. Serve un fondo di emergenza, tipicamente tra i 3 e i 6 mesi di spese familiari, che deve restare immediatamente disponibile. Serve la liquidità di scopo, quella destinata a una spesa già programmata nei prossimi 12-24 mesi.
Il problema nasce quando la liquidità smette di essere una scelta e diventa un'abitudine. Quando sul conto non ci sono 6 mesi di spese ma 6 anni. A quel punto non stiamo parlando di prudenza: stiamo parlando di capitale senza un mandato, che paga ogni anno una tassa silenziosa all'inflazione.
Il parcheggio: guardare il tasso netto, non quello in vetrina
Per la parte di liquidità che deve restare liquida esistono strumenti di parcheggio remunerato. Qui però serve un'avvertenza: il tasso pubblicizzato è quasi sempre lordo. Tra tassazione al 26% sugli interessi e imposta di bollo dello 0,20% sul capitale, la distanza tra il numero in vetrina e quello che arriva davvero in tasca è significativa. E con l'inflazione al 2,9%, molti tassi che sembrano interessanti sono in realtà negativi in termini reali.
È un tema che seguo da vicino: sul mio sito di educazione finanziaria pubblico ogni mese l'Osservatorio Conti Deposito, che confronta i tassi netti reali di 27 banche italiane, dopo tasse, bollo e inflazione. L'esercizio è utile soprattutto per un motivo: fa vedere quanto poco resti, anche delle offerte migliori, una volta tolto tutto. Il parcheggio attenua l'erosione, non la risolve.
Il vero tema non è dove parcheggiare, ma perché quei soldi sono fermi
Dopo anni di colloqui con i risparmiatori, una cosa l'ho imparata: la liquidità in eccesso raramente è una scelta razionale.
Più spesso è il sintomo di una domanda rimasta senza risposta. "Non so quando mi serviranno". "Aspetto il momento giusto per entrare". "Ho paura di sbagliare".
Sono obiezioni legittime, e la finanza comportamentale le conosce bene. Ma hanno tutte la stessa soluzione, e non è un prodotto: è un piano. Dare un nome e un orizzonte temporale a ogni euro, separare ciò che serve domani da ciò che serve tra vent'anni, e assegnare a ciascuna parte lo strumento coerente con il suo obiettivo.
Quando ogni somma ha un mandato, la paura di sbagliare si ridimensiona da sola: non si sta più "investendo", si sta eseguendo un piano.
È esattamente il lavoro che faccio ogni giorno con i miei clienti. E per chi vuole approfondire questi temi in autonomia, su SFAdvisor pubblico regolarmente analisi e guide su risparmio, investimenti e previdenza.
Se invece vi riconoscete nella fotografia di questo articolo, con una liquidità cresciuta più per inerzia che per scelta, il primo passo è semplice: parliamone. Un check-up del portafoglio non costa nulla e spesso basta a trasformare un problema invisibile in un piano concreto.
Scarica la guida al Goal Based Investing
La strategia che adotti per investire è fondamentale. In questa guida troverai tutte le informazioni necessarie per comprendere il funzionamento e i vantaggi di una strategia pensata su misura dei tuoi obiettivi personali.
Download
gratuito
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
Viale Rossini 11
00198, Roma
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Alessandro Sorvillo e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
